Empresas com filiais ou diferentes unidades operacionais enfrentam um desafio que vai além do cálculo dos tributos: manter todas as operações sob os mesmos critérios fiscais. Quando cada unidade recebe documentos, classifica produtos, registra serviços e fecha sua apuração de maneira diferente, a consolidação deixa de ser confiável.
Uma nota fiscal destinada ao estabelecimento incorreto, uma retenção não identificada ou uma parametrização divergente no ERP pode afetar créditos tributários, gerar recolhimentos indevidos e provocar inconsistências entre as escriturações. O risco aumenta conforme crescem o volume de documentos, o número de municípios atendidos e a diversidade das operações.
A contratação de um BPO fiscal em Campinas permite centralizar a governança dos processos sem ignorar as particularidades cadastrais e tributárias de cada estabelecimento. O objetivo não é apenas terceirizar tarefas, mas criar uma operação fiscal rastreável, padronizada e integrada à gestão empresarial.
Neste artigo, você entenderá como organizar obrigações de matriz, filiais e unidades operacionais, quais controles devem ser mantidos e como estruturar a terceirização para reduzir riscos fiscais.
O que é BPO fiscal em Campinas?
BPO fiscal em Campinas é a terceirização estruturada das rotinas tributárias para uma equipe especializada, responsável por receber, validar, escriturar e conciliar documentos fiscais, apurar tributos e preparar obrigações acessórias.
Em empresas com filiais, o serviço também estabelece regras comuns para todas as unidades, respeitando CNPJ, inscrição estadual, inscrição municipal, regime tributário e natureza de cada operação. Dessa forma, a organização ganha controle centralizado sem perder a individualização exigida pelo Fisco.
Por que empresas com filiais precisam padronizar a operação fiscal?
A existência de uma administração central não transforma todas as filiais em um único estabelecimento para fins fiscais. Cada unidade pode ter cadastro, inscrição estadual, inscrição municipal, enquadramento e obrigações próprios.
Quando a empresa atua em diferentes estados, também precisa observar regras específicas de ICMS, substituição tributária, diferencial de alíquota e benefícios locais. Esses pontos ajudam a explicar por que uma empresa com operações interestaduais pode pagar mais impostos quando não existe revisão técnica e padronização dos procedimentos.
Na EFD-ICMS/IPI, por exemplo, a escrituração é gerada por estabelecimento. O Guia Prático da EFD-ICMS/IPI determina que o contribuinte mantenha uma escrituração para cada unidade, contemplando as informações do respectivo período de apuração.
Isso significa que centralizar o trabalho não autoriza misturar movimentações ou créditos de CNPJs distintos. O papel da padronização é definir como cada estabelecimento deve executar, registrar e comprovar suas operações.
Esse controle envolve critérios comuns para:
- recebimento e conferência de notas fiscais;
- classificação de produtos, serviços e operações;
- aplicação de CFOP, CST, CSOSN, NCM e códigos de serviço;
- identificação de retenções tributárias;
- apropriação e validação de créditos;
- tratamento de documentos cancelados, rejeitados ou emitidos incorretamente;
- fechamento mensal por estabelecimento;
- correção e documentação de divergências;
- armazenamento de arquivos e evidências;
- comunicação entre unidades, áreas internas e equipe fiscal.
Sem esses critérios, a empresa pode possuir um único sistema e, ainda assim, produzir informações fiscais incompatíveis.
Centralizar não significa desconsiderar particularidades locais
Uma filial situada em Campinas pode estar sujeita a procedimentos municipais diferentes de uma unidade instalada em outra cidade. O ISS, a emissão de NFS-e, as retenções municipais e determinadas declarações dependem da legislação e dos sistemas de cada município.
No âmbito estadual, também podem existir diferenças relacionadas ao ICMS, a benefícios fiscais, antecipação tributária, substituição tributária e obrigações específicas. O BPO deve criar um núcleo comum de procedimentos e, ao mesmo tempo, manter uma matriz de exceções por estabelecimento.
Essa combinação evita dois extremos: deixar cada filial trabalhar sem coordenação ou aplicar a mesma regra tributária a operações juridicamente diferentes.
Como o BPO fiscal em Campinas funciona na prática?
A implantação do serviço começa pelo diagnóstico da operação. Transferir processos desorganizados para um prestador externo sem corrigir suas causas apenas muda o local em que os problemas acontecem.
Empresas que já utilizam ferramentas integradas podem aproveitar os princípios da contabilidade digital para reduzir custos e aumentar a agilidade, desde que tecnologia, cadastros e responsabilidades façam parte do mesmo fluxo.
Um projeto consistente de terceirização fiscal costuma seguir estas etapas:
- Mapeamento dos estabelecimentos
São levantados CNPJs, inscrições estaduais e municipais, atividades econômicas, regimes tributários, responsáveis, sistemas utilizados e obrigações aplicáveis a cada unidade. - Inventário dos fluxos fiscais
A equipe identifica como notas de entrada, saída e serviços são emitidas, recebidas, aprovadas, escrituradas e armazenadas. Também são avaliadas devoluções, transferências, remessas, bonificações e operações interestaduais. - Revisão de cadastros e parametrizações
Produtos, fornecedores, clientes e serviços precisam conter dados suficientes para a correta tributação. Cadastros duplicados ou incompletos são fontes recorrentes de erros de NCM, CFOP, CST, CSOSN e alíquotas. - Definição de procedimentos padronizados
O BPO estabelece manuais, responsáveis, prazos de corte, níveis de aprovação e critérios para tratar exceções. Cada filial passa a seguir o mesmo fluxo operacional quando a legislação permitir. - Integração e recepção dos documentos
XML de NF-e, CT-e, NFC-e, NFS-e e demais documentos são capturados ou enviados por canais controlados. Arquivos em papel, mensagens avulsas e planilhas paralelas devem ser reduzidos. - Escrituração e validação tributária
Antes do fechamento, os documentos passam por verificações cadastrais, fiscais e matemáticas. Divergências são encaminhadas à área responsável com prazo definido para correção. - Apuração e conciliação
Os tributos apurados são comparados com documentos emitidos, livros fiscais, retenções, contas contábeis e movimentações do período. A conciliação ocorre por estabelecimento e, depois, alimenta a visão consolidada da empresa. - Entrega das obrigações e acompanhamento
O calendário fiscal é monitorado por unidade, competência, obrigação, responsável e situação. Protocolos, recibos e relatórios de validação formam a trilha de auditoria.
Quais aspectos técnicos e fiscais precisam ser controlados?
A qualidade do BPO depende dos controles mantidos antes da transmissão das obrigações. Entregar uma escrituração dentro do prazo não comprova, por si só, que a base utilizada está correta.
1.Separação fiscal por estabelecimento
Documentos de entrada devem ser registrados na unidade que efetivamente recebeu a mercadoria ou contratou o serviço, observadas as regras da operação. A Resposta à Consulta Tributária 20.355/2019 da Secretaria da Fazenda de São Paulo esclarece, em situação específica, que apenas o estabelecimento que efetivamente recebe a mercadoria deve registrar o documento correspondente.
Esse cuidado influencia:
- apropriação de créditos de ICMS;
- controle de estoque por unidade;
- escrituração da EFD-ICMS/IPI;
- conciliação contábil;
- identificação do verdadeiro destinatário;
- comprovação da circulação da mercadoria.
Centralizar o recebimento administrativo não deve levar a empresa a escriturar todos os documentos na matriz.
2.Obrigações acessórias e integração das informações
O escopo do BPO precisa considerar as obrigações aplicáveis ao regime tributário e às operações de cada empresa, entre elas:
- EFD-ICMS/IPI;
- EFD-Contribuições;
- EFD-Reinf;
- DCTFWeb;
- declarações estaduais;
- obrigações municipais;
- documentos relacionados às retenções;
- registros necessários à apuração de tributos federais, estaduais e municipais.
A EFD-Reinf integra o Sistema Público de Escrituração Digital e recebe informações sobre rendimentos pagos e retenções de Imposto de Renda e contribuições sociais que não pertencem ao eSocial.
Esses dados se relacionam com a DCTFWeb, exigindo coerência entre documentos, eventos transmitidos, fechamento e recolhimento. Uma divergência pode indicar que a retenção foi escriturada em competência, código ou estabelecimento incorreto.
3.Retenções tributárias
Serviços tomados e prestados podem envolver IRRF, INSS, PIS, Cofins, CSLL e ISS. A incidência depende de fatores como natureza do serviço, relação entre as partes, local da prestação, legislação municipal e características contratuais.
O controle deve identificar:
- quem é responsável pela retenção;
- qual é a base de cálculo;
- qual alíquota deve ser aplicada;
- quando ocorre o fato gerador;
- em qual CNPJ a operação será informada;
- como a retenção será conciliada ou compensada;
- qual documento comprova o recolhimento.
Uma filial que contrata o serviço não deve presumir que a matriz já tratou a retenção. O fluxo precisa determinar quem analisa, quem recolhe, quem informa e como a conclusão será comprovada.
4.Qualidade dos cadastros fiscais
O cadastro fiscal é parte da apuração. NCM desatualizada, código de serviço incorreto, município divergente ou classificação inadequada da finalidade da compra pode alterar o tratamento tributário.
Por isso, mudanças cadastrais devem seguir um processo formal, com solicitação, análise, aprovação e histórico. As filiais não devem alterar parâmetros fiscais sem governança central e validação técnica.
5.Reforma Tributária e período de transição
A operação fiscal também precisa acompanhar a implantação da CBS e do IBS, introduzidos pela Emenda Constitucional nº 132/2023 e regulamentados inicialmente pela Lei Complementar nº 214/2025. A transição exige adequações em documentos fiscais, sistemas, cadastros, contratos e controles de créditos.
Para empresas com várias unidades, a dificuldade não está apenas em criar novos campos. Será necessário garantir que todas as filiais utilizem critérios compatíveis, testem integrações e mantenham qualidade documental para a apropriação de créditos no novo modelo.
Como organizar as obrigações fiscais de cada unidade?
A matriz abaixo exemplifica uma estrutura de governança que pode ser adaptada durante a implantação do BPO fiscal:
| Processo ou obrigação | Tratamento por estabelecimento | Controle central do BPO | Risco evitado |
| NF-e e CT-e de entrada | Identificação do CNPJ e da unidade que recebeu a operação | Captura de XML, validação e conciliação | Crédito apropriado no estabelecimento errado |
| EFD-ICMS/IPI | Arquivo individualizado conforme a obrigação da unidade | Validação, transmissão e guarda dos recibos | Omissões, duplicidades e inconsistências |
| NFS-e e ISS | Aplicação das regras do município envolvido | Calendário municipal e revisão das retenções | Recolhimento no município incorreto |
| EFD-Reinf | Eventos conforme rendimentos e retenções aplicáveis | Conciliação com documentos e DCTFWeb | Diferenças entre retenção, declaração e pagamento |
| Transferências entre unidades | Documento e natureza da operação corretamente identificados | Conferência dos dois lados da movimentação | Divergência entre estoque, fiscal e contabilidade |
| Cadastros fiscais | Uso de parâmetros aprovados para produtos e serviços | Governança sobre inclusões e alterações | CFOP, CST, NCM ou tributação incorretos |
| Fechamento mensal | Entrega de documentos dentro do prazo de corte | Checklist, indicadores e gestão de pendências | Atrasos, multas e apurações incompletas |
A tabela não substitui o levantamento legal de cada unidade. Ela funciona como base de governança para distribuir responsabilidades, monitorar prazos e estabelecer evidências de execução.
Como avaliar o escopo de um BPO fiscal?
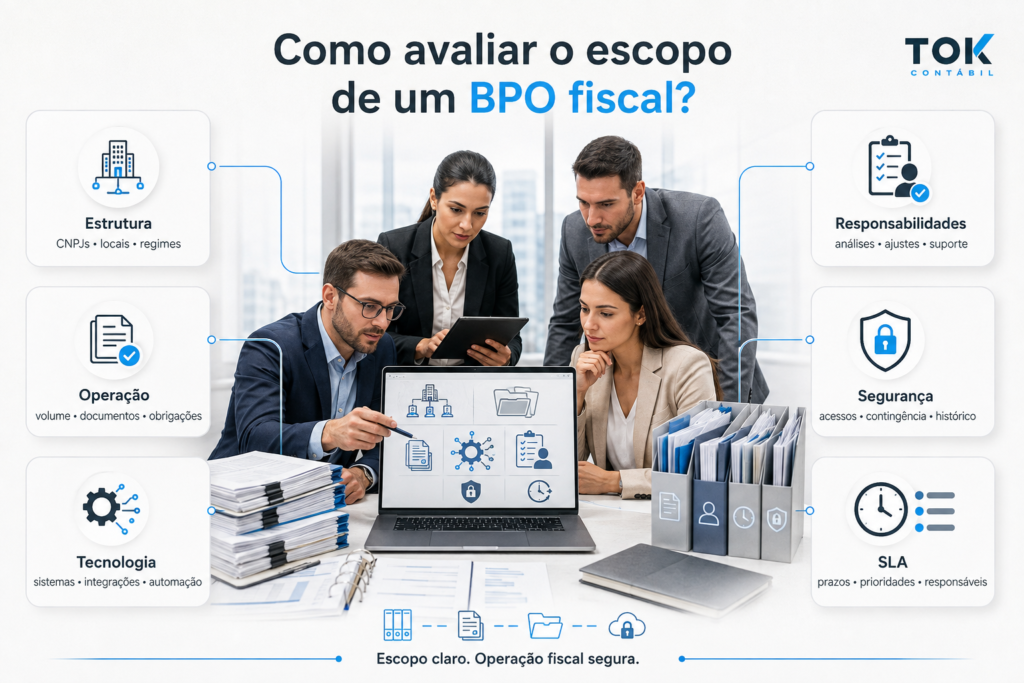
A proposta comercial precisa explicar com precisão o que será realizado. A expressão “terceirização fiscal” pode abranger desde a digitação de documentos até a gestão completa da operação tributária.
Antes da contratação, avalie:
- quantidade de CNPJs e inscrições;
- volume e tipos de documentos mensais;
- estados e municípios abrangidos;
- regime tributário de cada empresa;
- sistemas e integrações disponíveis;
- nível de automação da operação;
- obrigações incluídas no contrato;
- responsabilidade por análises, ajustes e correções;
- prazo de resposta a pendências;
- suporte em fiscalizações;
- entrega de relatórios gerenciais;
- política de segurança e acesso aos dados;
- plano de contingência para indisponibilidade de sistemas.
Também é recomendável formalizar um acordo de nível de serviço, conhecido como SLA. O documento deve estabelecer prazos, responsáveis, critérios de prioridade e procedimentos de escalonamento.
Se a contratação envolver a troca do responsável contábil, o diagnóstico inicial merece ainda mais atenção. Uma migração de contabilidade bem planejada deve preservar arquivos, procurações, históricos, saldos, obrigações e pendências de todos os estabelecimentos.
Principais erros na gestão fiscal de filiais
1. Concentrar todos os documentos na matriz
O erro ocorre quando compras e serviços relacionados às filiais são registrados indiscriminadamente no estabelecimento principal. Isso pode comprometer créditos, estoque e escriturações.
Como evitar: validar destinatário, local de entrega, unidade contratante e fluxo físico antes da escrituração.
2. Usar um calendário fiscal único e incompleto
Algumas obrigações são centralizadas, enquanto outras dependem de cada estabelecimento ou município. Um calendário genérico pode deixar entregas locais sem acompanhamento.
Como evitar: manter uma agenda por CNPJ, inscrição, obrigação, competência, vencimento e responsável.
3. Permitir alterações cadastrais sem aprovação
Mudanças feitas diretamente pelas filiais podem gerar tratamentos diferentes para o mesmo produto ou serviço.
Como evitar: implementar governança de cadastros, com perfis de acesso, aprovação técnica e registro das alterações.
4. Fechar a apuração sem conciliar os documentos
O sistema pode calcular tributos mesmo quando faltam XML, notas de serviço ou eventos de retenção. O fechamento será pontual, mas incompleto.
Como evitar: criar travas e checklists de fechamento, além de conciliar fiscal, estoque, contabilidade e financeiro.
5. Tratar exceções apenas por mensagens
Uma orientação enviada por e-mail ou aplicativo pode não alcançar todas as unidades e dificilmente produz um histórico confiável.
Como evitar: registrar as exceções em procedimento formal, base de conhecimento ou sistema de chamados.
6. Medir apenas o cumprimento de prazos
Entregas pontuais não revelam reincidência de erros, retrabalho, créditos perdidos ou tributos pagos incorretamente.
Como evitar: acompanhar indicadores de qualidade, como documentos pendentes, divergências cadastrais, retificações, tempo de fechamento e ocorrências por filial.
Quais são os benefícios de um BPO fiscal bem estruturado?
Um BPO fiscal em Campinas bem estruturado transforma a área fiscal em uma fonte de controle, e não apenas em uma função de cumprimento de prazos.
Entre os principais benefícios estão:
- Maior segurança fiscal: procedimentos documentados reduzem interpretações isoladas e melhoram a rastreabilidade.
- Menos retrabalho: os documentos são validados antes do fechamento, diminuindo correções e retificações.
- Redução de custos operacionais: a empresa evita replicar estruturas completas em cada unidade e ganha escala no processamento.
- Melhor aproveitamento de créditos: a conferência do destinatário, da classificação e da finalidade da operação reduz perdas tributárias.
- Visibilidade sobre as filiais: indicadores permitem identificar quais unidades concentram pendências ou falhas.
- Fechamento mais previsível: prazos de corte, responsáveis e rotinas de conciliação diminuem atrasos.
- Apoio ao crescimento: novas filiais podem ser incorporadas a um modelo previamente definido.
- Decisões mais confiáveis: dados fiscais consistentes melhoram a formação de preços, a análise de margens e o planejamento tributário.
A economia não deve ser avaliada apenas pela comparação entre a folha interna e a mensalidade do prestador. Também devem entrar na análise o custo de multas, horas de retrabalho, créditos perdidos, sistemas duplicados e baixa qualidade das informações.
Para grupos que pretendem ampliar sua presença no Brasil, a padronização também favorece a incorporação de novas estruturas. Esse cuidado se torna ainda mais relevante em processos de abertura de filial estrangeira no Brasil, nos quais os controles locais precisam conversar com as políticas da organização controladora.
Perguntas frequentes sobre BPO fiscal em Campinas
1.O BPO fiscal substitui a equipe interna da empresa?
Não necessariamente. O modelo pode terceirizar toda a rotina ou dividir responsabilidades com profissionais internos. A empresa pode manter funções estratégicas e delegar processamento, validação, apuração e entrega de obrigações ao prestador.
2.Matriz e filiais podem entregar uma única EFD-ICMS/IPI?
Como regra operacional da escrituração, a EFD-ICMS/IPI deve ser mantida por estabelecimento obrigado. Portanto, a centralização do trabalho não elimina a individualização dos arquivos e das informações de cada unidade.
3.O BPO fiscal atende empresas do Simples Nacional?
Sim. Empresas do Simples Nacional também possuem documentos fiscais, regras estaduais e municipais, retenções e obrigações que precisam ser controlados. O escopo varia conforme atividade, estado, município e operações realizadas.
4.Como o BPO recebe os documentos das filiais?
A recepção pode ocorrer por integração com ERP, captura de XML, plataformas fiscais ou fluxos digitais controlados. O modelo deve evitar documentos dispersos e oferecer rastreabilidade desde o recebimento até a escrituração.
5.Quem responde por um erro após a terceirização?
A terceirização não elimina a responsabilidade tributária do contribuinte perante o Fisco. O contrato deve definir responsabilidades operacionais, prazos, dever de informação, procedimentos de correção e suporte oferecido pelo prestador.
6.Quanto tempo leva para implantar um BPO fiscal?
O prazo depende do número de unidades, volume documental, qualidade dos cadastros e complexidade das integrações. Uma implantação segura inclui diagnóstico, saneamento, parametrização, testes e operação assistida antes da estabilização.
O que a empresa precisa organizar antes de terceirizar?
A padronização fiscal começa pela identificação de quem realiza cada tarefa, quais informações alimentam a apuração e onde surgem as divergências. Empresas com filiais precisam combinar processos comuns com controles específicos por estabelecimento.
Na prática, os pontos centrais são:
- mapear todas as inscrições e obrigações;
- separar operações por estabelecimento;
- revisar cadastros e parâmetros tributários;
- controlar documentos e retenções;
- integrar fiscal, contabilidade, estoque e financeiro;
- manter calendário individualizado;
- documentar exceções;
- medir a qualidade do fechamento;
- preparar sistemas e equipes para mudanças regulatórias.
Esse trabalho cria uma base mais segura para terceirizar a operação e sustentar a abertura de novas unidades sem multiplicar falhas.
Padronize a gestão fiscal das suas unidades com a TOK Contábil
A TOK Contábil oferece soluções de BPO fiscal, gestão contábil, auditoria tributária, controladoria digital, insourcing e outsourcing para empresas que precisam organizar rotinas, integrar informações e acompanhar suas obrigações com maior segurança.
Se a sua empresa possui matriz, filiais ou unidades operacionais com procedimentos diferentes, a equipe pode mapear os fluxos, revisar cadastros, estruturar controles e apoiar a padronização das obrigações de acordo com a complexidade de cada estabelecimento.
Converse com a equipe da TOK Contábil e solicite uma análise do modelo de BPO fiscal mais adequado à estrutura da sua operação.