Uma venda de produção agrícola registrada com o código fiscal incorreto, um benefício tributário aplicado sem verificar seus requisitos ou uma nota de insumo lançada fora do período adequado podem gerar custos que passam despercebidos durante meses. Para empresas rurais, esses problemas afetam diretamente a rentabilidade das operações.
O desafio aumenta quando a atividade envolve diferentes propriedades, fornecedores, unidades produtivas e modalidades de comercialização. Sem uma rotina fiscal organizada, o empresário pode enfrentar divergências nas informações, retrabalho, recolhimentos indevidos e dificuldades para acompanhar suas obrigações.
Nesse contexto, o BPO fiscal para empresas rurais em Campinas permite estruturar processos tributários com apoio especializado, tecnologia e acompanhamento contínuo. A proposta não é apenas transferir tarefas para um prestador externo, mas estabelecer controles que acompanhem a realidade da atividade rural.
Neste artigo, você entenderá como funciona a terceirização fiscal no agronegócio, quais atividades podem ser delegadas, os cuidados tributários envolvidos e como avaliar se esse modelo faz sentido para sua empresa.
O que é BPO fiscal para empresas rurais em Campinas?
O BPO fiscal para empresas rurais em Campinas é a terceirização estruturada de processos fiscais e tributários relacionados às atividades agropecuárias.
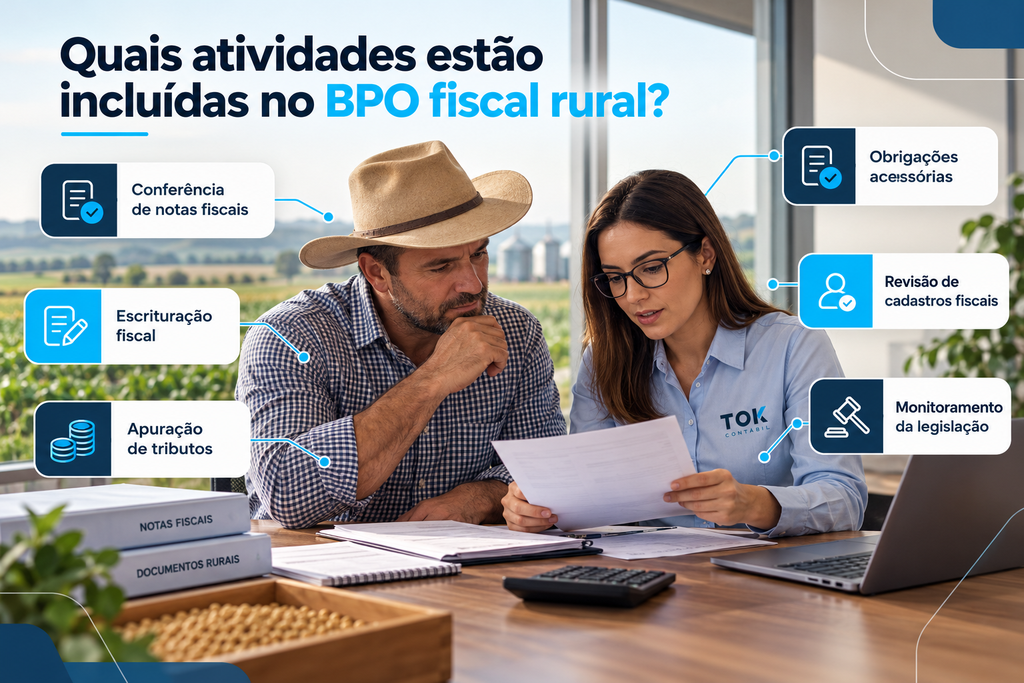
O serviço pode envolver conferência de notas fiscais, escrituração, apuração de tributos, controle de obrigações acessórias e acompanhamento da legislação.
Seu objetivo é melhorar a confiabilidade das informações, reduzir falhas operacionais e oferecer maior previsibilidade à gestão tributária.
A abrangência depende do perfil jurídico e fiscal de cada negócio.
Por que a gestão fiscal das empresas rurais exige atenção especializada?
A tributação rural apresenta particularidades que nem sempre aparecem nas operações comerciais ou industriais convencionais.
Uma empresa agrícola pode comprar fertilizantes, sementes, defensivos, máquinas e serviços de transporte, enquanto comercializa sua produção com cooperativas, cerealistas, agroindústrias ou distribuidores.
Cada operação precisa ser analisada conforme sua natureza, localização, documentação e tratamento tributário aplicável.
A mesma empresa pode realizar operações com tratamentos diferentes
Considere uma empresa rural da região de Campinas que cultiva grãos e também comercializa parte de sua produção após processos de beneficiamento.
Dependendo das características das operações, podem existir diferenças relacionadas a:
- Incidência, diferimento ou benefícios de ICMS;
- Classificação fiscal de mercadorias;
- Tratamento de PIS e Cofins, conforme o regime e a legislação aplicável;
- Retenções tributárias e contribuições previdenciárias;
- Operações internas e interestaduais;
- Regras específicas para determinados produtos agropecuários;
- Aproveitamento de créditos tributários, quando permitido.
Isso significa que não basta conhecer o produto comercializado: é necessário compreender toda a operação.
A classificação fiscal correta de um insumo, por exemplo, não garante isoladamente a aplicação de determinado benefício. Também é necessário verificar a finalidade, a operação, o destinatário e as condições previstas na legislação.
Esse cuidado faz parte do processo de identificação de riscos fiscais no agronegócio, que envolve a conferência de documentos, contratos, registros e informações tributárias antes que possíveis inconsistências resultem em autuações.
O crescimento da operação aumenta a necessidade de controle
Quando uma empresa passa a trabalhar com mais fornecedores, propriedades ou unidades operacionais, cresce o volume de documentos e informações a serem conciliados.
Uma nota fiscal recebida sem conferência adequada pode comprometer a escrituração. Um cadastro desatualizado pode provocar erros recorrentes de tributação.
O BPO fiscal contribui para organizar esses processos e estabelecer procedimentos padronizados, especialmente quando existem diferentes responsáveis pela emissão, recebimento e validação de documentos.
Quais atividades estão incluídas no BPO fiscal rural?
A terceirização fiscal pode abranger diferentes etapas da rotina tributária, conforme o contrato, a estrutura operacional e as necessidades do negócio.
Conferência e escrituração de documentos fiscais
Uma das atividades centrais consiste em verificar a consistência das informações presentes nos documentos de entrada e saída.
Essa conferência pode envolver:
- CFOP: Código Fiscal de Operações e Prestações;
- NCM: Nomenclatura Comum do Mercosul;
- CST ou CSOSN: códigos de situação tributária, conforme o regime aplicável;
- Base de cálculo e alíquotas;
- Informações sobre benefícios fiscais;
- Identificação de fornecedores e destinatários;
- Tratamento das operações de devolução, remessa e transferência.
A análise reduz o risco de transportar informações incorretas para os registros fiscais e para a apuração tributária.
Apuração e acompanhamento dos tributos
Outra atividade envolve o cálculo e a conferência dos tributos incidentes sobre as operações.
O trabalho pode contemplar ICMS, contribuições federais, retenções e outros recolhimentos exigíveis, conforme o enquadramento da empresa.
É necessário distinguir a apuração de tributos da decisão sobre o regime tributário. Enquanto a primeira é uma rotina periódica, a segunda exige análise mais ampla da atividade, estrutura societária, receitas, despesas e legislação.
Preparação e transmissão de obrigações acessórias
O BPO fiscal também pode assumir a preparação, validação e transmissão de declarações, quando essa responsabilidade estiver prevista no escopo contratado.
Entre as obrigações potencialmente aplicáveis estão EFD ICMS/IPI, EFD-Contribuições, EFD-Reinf e DCTFWeb, observadas as exigências específicas de cada contribuinte e as mudanças decorrentes da Reforma Tributária.
A terceirização não elimina a responsabilidade legal da empresa pelas informações prestadas ao Fisco. Por isso, procedimentos de aprovação e conferência continuam necessários.
Monitoramento de alterações tributárias
Mudanças em regras fiscais, leiautes de documentos eletrônicos e procedimentos de escrituração exigem atualização dos processos.
Um BPO estruturado acompanha essas alterações e avalia como elas afetam as operações efetivamente realizadas pela empresa, em vez de aplicar indiscriminadamente regras gerais.
Como funciona o BPO fiscal para empresas rurais na prática?
A implantação deve começar pelo entendimento da operação. Transferir documentos para um prestador externo sem revisar cadastros, responsabilidades e procedimentos tende a reproduzir os problemas já existentes.
Um projeto bem estruturado pode seguir seis etapas.
1. Diagnóstico da estrutura fiscal
Inicialmente, são identificados o enquadramento jurídico e tributário, as atividades econômicas, os estabelecimentos, os produtos comercializados e os processos internos.
Também são examinadas as principais obrigações, os sistemas utilizados e as dificuldades recorrentes.
2. Mapeamento das operações
A equipe responsável identifica como ocorrem as compras, vendas, remessas, devoluções, transferências e contratações de serviços.
Essa etapa permite diferenciar operações aparentemente semelhantes, mas sujeitas a tratamentos tributários distintos.
3. Revisão de cadastros e parametrizações
São avaliadas as configurações do ERP ou sistema fiscal, especialmente aquelas relacionadas a produtos, fornecedores, clientes, códigos fiscais e regras de tributação.
Uma parametrização incorreta pode produzir centenas de documentos com o mesmo erro.
4. Definição do fluxo de documentos
A empresa e o prestador estabelecem como as notas serão recebidas, quem realizará as conferências, quais situações exigirão aprovação e quais serão os prazos de fechamento.
É recomendável formalizar uma matriz de responsabilidades, incluindo os procedimentos para resolver inconsistências.
5. Execução e conciliação fiscal
Com a operação organizada, inicia-se a execução recorrente das atividades contratadas.
Os registros fiscais são confrontados com documentos, relatórios operacionais e, quando pertinente, informações contábeis e financeiras.
6. Acompanhamento de indicadores e melhorias
O processo deve gerar informações gerenciais sobre erros identificados, pendências, cumprimento de prazos e qualidade dos registros.
Esses indicadores ajudam a identificar causas recorrentes e avaliar a evolução da operação.
Exemplo prático: uma empresa rural com três propriedades utiliza um sistema centralizado para registrar compras de insumos. Antes da implantação do BPO, cada unidade envia documentos em momentos diferentes, dificultando o fechamento mensal.
Com um fluxo padronizado, são definidos prazos para recebimento, conferência e correção das notas. A equipe fiscal passa a identificar divergências antes da apuração, reduzindo ajustes de última hora.
O resultado esperado não depende apenas da terceirização, mas da combinação entre procedimentos internos, integração de sistemas e responsabilidades bem definidas.
Quais aspectos tributários exigem atenção no BPO fiscal rural?
O funcionamento adequado da terceirização depende do conhecimento das normas que regulamentam a atividade rural. Isso inclui regras federais, estaduais e, conforme a operação, municipais.
ICMS nas operações agropecuárias
O ICMS merece atenção especial porque a tributação pode variar conforme o produto, a natureza da operação e a unidade federativa envolvida.
Em São Paulo, a análise deve considerar o Regulamento do ICMS (RICMS/SP), aprovado pelo Decreto nº 45.490/2000, além de convênios, alterações normativas e eventuais regimes especiais.
Em determinadas situações, produtos agropecuários e insumos podem receber tratamentos diferenciados. Entretanto, nenhum benefício fiscal deve ser aplicado sem verificar seus requisitos legais.
Para empresas que comercializam produtos em outros estados, também é necessário analisar as regras interestaduais e as particularidades do destino.
A correta identificação desses tratamentos pode representar oportunidades de eficiência tributária.
O artigo sobre benefícios fiscais para produtores rurais aprofunda as condições que precisam ser observadas antes da aplicação de incentivos à atividade agropecuária.
PIS, Cofins, IRPJ e CSLL
Para empresas rurais constituídas como pessoas jurídicas, o regime tributário influencia a forma de apuração de diversos tributos.
No Lucro Real, a determinação do IRPJ e da CSLL considera o lucro tributável, após os ajustes previstos na legislação. No Lucro Presumido, são aplicados percentuais de presunção conforme as atividades e receitas.
O tratamento de PIS e Cofins também depende do regime e das regras específicas das operações, inclusive possíveis hipóteses de suspensão, alíquota zero ou créditos, observadas as disposições de transição para a CBS.
A legislação do agronegócio exige atenção especial às Leis nº 10.637/2002, nº 10.833/2003 e nº 10.925/2004, entre outras normas aplicáveis, considerando as alterações decorrentes da Reforma Tributária.
O BPO fiscal deve identificar corretamente essas situações e assegurar que os registros reflitam o tratamento devido.
Produtor rural pessoa física e Livro Caixa Digital
Nem toda atividade rural é exercida por uma pessoa jurídica.
Produtores rurais pessoas físicas podem estar sujeitos a obrigações próprias, incluindo a escrituração do Livro Caixa da Atividade Rural e, quando atingidos os critérios legais, a entrega do Livro Caixa Digital do Produtor Rural (LCDPR).
Segundo as orientações da Receita Federal sobre o Livro Caixa Digital do Produtor Rural, a obrigatoriedade alcança, em regra, pessoas físicas com receita bruta anual da atividade rural superior a R$ 4,8 milhões, observadas as normas vigentes para o período.
É fundamental não confundir o LCDPR, relacionado à atividade rural da pessoa física, com as escriturações fiscais exigidas das pessoas jurídicas.
Um prestador especializado deve avaliar essas diferenças antes de definir o escopo da terceirização.
Contribuições previdenciárias e informações da comercialização rural
A comercialização da produção também pode envolver obrigações previdenciárias específicas, incluindo regras de contribuição sobre a receita bruta, retenções e informações prestadas por meio da EFD-Reinf.
O enquadramento depende da condição do produtor, da operação, do adquirente e das opções legalmente admitidas.
Por isso, a execução fiscal precisa considerar a documentação comercial, os dados previdenciários e os procedimentos de escrituração aplicáveis, evitando divergências entre as informações declaradas.
Como a Reforma Tributária afeta a terceirização fiscal no agronegócio?
A Reforma Tributária do Consumo acrescenta uma nova dimensão ao trabalho fiscal das empresas rurais.
A Emenda Constitucional nº 132/2023 e a Lei Complementar nº 214/2025 estabeleceram a estrutura do Imposto sobre Bens e Serviços (IBS) e da Contribuição sobre Bens e Serviços (CBS), enquanto a legislação complementar posterior trouxe disposições adicionais para a implementação do novo sistema.
Durante a transição, as empresas precisam acompanhar a convivência entre regras atuais e novas exigências de tributação e documentação.
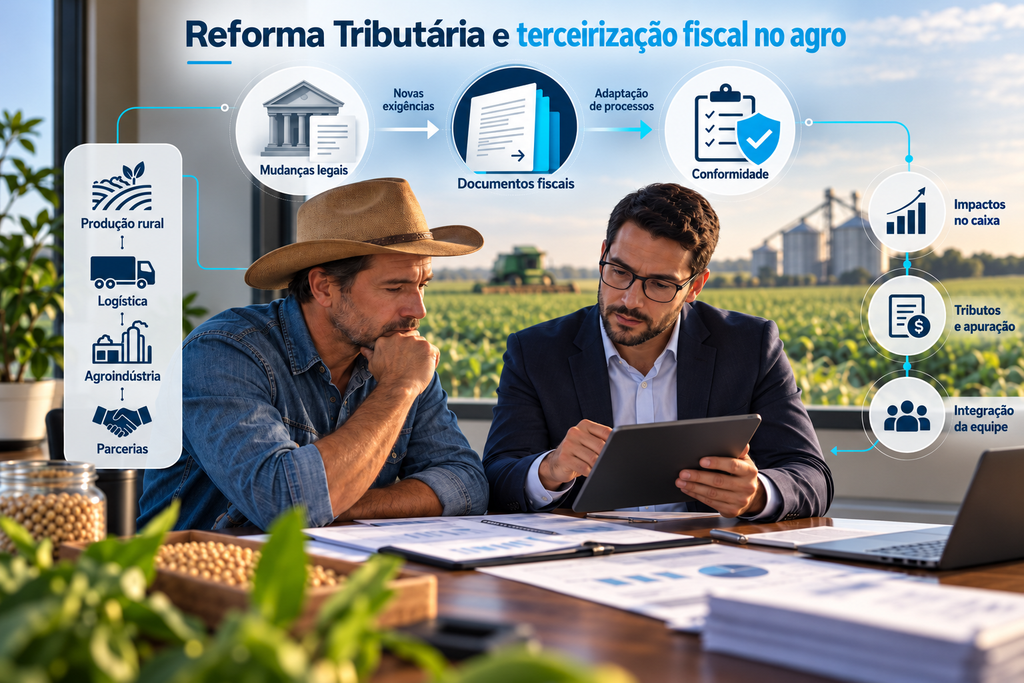
Entre os pontos que exigem preparação estão:
- Revisão dos cadastros de produtos e serviços;
- Adequação dos sistemas emissores de documentos fiscais;
- Análise das regras de créditos e regimes diferenciados;
- Avaliação dos impactos sobre fornecedores e compradores;
- Revisão de contratos e formação de preços;
- Atualização dos procedimentos de escrituração e conferência.
A legislação também estabelece tratamento específico para produtores rurais, inclusive regras relacionadas ao enquadramento como contribuinte do IBS e da CBS.
Em julho de 2026, a Receita Federal informou a prorrogação de determinadas obrigações cadastrais e documentais relacionadas à CBS para pessoas físicas contribuintes, incluindo produtores rurais alcançados pela norma, para 1º de janeiro de 2027, conforme o Decreto nº 13.075/2026.
Isso não significa que todas as obrigações fiscais dos produtores tenham sido adiadas. O cronograma deve ser analisado conforme cada exigência e categoria de contribuinte.
A Receita Federal também disponibiliza orientações oficiais sobre a Reforma Tributária do Consumo, incluindo o cronograma de documentos fiscais eletrônicos e informações sobre a implementação do IBS e da CBS.
Acompanhar essas mudanças por meio de um BPO fiscal pode facilitar a revisão de sistemas e procedimentos antes da entrada em vigor das novas etapas da reforma.
BPO fiscal rural: quais processos devem ser controlados?
A tabela apresenta atividades que podem integrar a terceirização e os resultados esperados de cada controle.
| Processo fiscal | Atividade realizada | Resultado esperado |
| Recebimento de notas | Conferência de documentos de compras e serviços | Menos inconsistências na escrituração |
| Cadastro tributário | Revisão de NCM, CFOP e regras fiscais | Maior padronização das operações |
| Apuração de impostos | Cálculo e validação dos tributos aplicáveis | Redução de erros de recolhimento |
| Obrigações acessórias | Preparação e conferência das declarações exigidas | Cumprimento de prazos e maior consistência |
| Créditos tributários | Verificação de créditos permitidos pela legislação | Melhor aproveitamento de direitos fiscais |
| Conciliação | Cruzamento de informações fiscais e contábeis | Identificação antecipada de divergências |
| Monitoramento legal | Acompanhamento das alterações normativas | Adaptação dos processos tributários |
Essas atividades não precisam ser contratadas integralmente. Uma empresa pode terceirizar apenas determinadas rotinas, enquanto outra pode optar por um modelo mais abrangente.
A definição depende do volume de operações, da capacidade da equipe interna e dos riscos identificados no diagnóstico.
Quais são os principais erros na gestão fiscal de empresas rurais?
Mesmo empresas com processos consolidados podem apresentar falhas que se repetem durante vários períodos fiscais.
1. Aplicar benefícios tributários sem verificar as condições
Um tratamento favorecido pode depender da natureza do produto, da operação e de requisitos documentais.
Impacto: recolhimentos incorretos, questionamentos fiscais e necessidade de retificação.
Como evitar: manter uma matriz tributária atualizada, com fundamentação normativa e critérios de aplicação.
2. Utilizar cadastros fiscais desatualizados
Informações incorretas de NCM, CFOP ou situação tributária podem afetar documentos emitidos e recebidos.
Impacto: erros sistemáticos na escrituração e dificuldades de conciliação.
Como evitar: estabelecer revisões periódicas de cadastros e controles para alterações realizadas no ERP.
3. Misturar informações de diferentes propriedades
Quando a empresa administra várias unidades produtivas, a ausência de identificação adequada das operações dificulta a análise fiscal e gerencial.
Impacto: inconsistências documentais, perda de rastreabilidade e informações pouco confiáveis.
Como evitar: organizar registros por estabelecimento, propriedade, centro de custo ou outra identificação pertinente.
4. Não conciliar documentos fiscais com registros contábeis
Diferenças entre documentos, estoques, movimentações financeiras e escrituração podem permanecer sem identificação.
Impacto: divergências nas declarações e dificuldades durante auditorias ou fiscalizações.
Como evitar: realizar conciliações periódicas e investigar diferenças antes do encerramento dos períodos.
5. Deixar a atualização tributária para o fechamento mensal
A legislação pode alterar tratamentos fiscais, regras de emissão e procedimentos de declaração.
Impacto: aplicação de parâmetros antigos e necessidade de correções posteriores.
Como evitar: manter acompanhamento normativo e procedimentos formais de atualização dos sistemas.
6. Contratar BPO sem definir responsabilidades
A terceirização não funciona adequadamente quando ninguém sabe quem deve enviar documentos, aprovar correções ou validar informações.
Impacto: atrasos, retrabalho e falhas na comunicação.
Como evitar: estabelecer contrato, calendário fiscal, matriz de responsabilidades e indicadores de qualidade.
Quais são os benefícios do BPO fiscal para empresas rurais?
A adoção de processos fiscais especializados pode produzir ganhos que ultrapassam o cumprimento de obrigações.
Redução de custos operacionais
A padronização reduz atividades manuais repetitivas, correções e retrabalho.
Dependendo da estrutura da empresa, a terceirização também pode diminuir a necessidade de manter uma equipe interna dedicada a todas as etapas da operação fiscal.
Entretanto, a economia precisa ser avaliada considerando o custo do contrato, os sistemas utilizados e as responsabilidades que permanecerão internamente.
Maior segurança tributária
Procedimentos documentados, revisões e conciliações ajudam a identificar inconsistências antes que sejam incorporadas às declarações.
Isso reduz a exposição a falhas, embora não elimine completamente o risco de autuações.
Melhor aproveitamento de oportunidades fiscais
A análise sistemática das operações pode identificar créditos não aproveitados, tratamentos tributários aplicáveis e recolhimentos que mereçam revisão.
O aproveitamento de qualquer oportunidade deve respeitar os requisitos legais, a documentação comprobatória e os procedimentos exigidos.
Informações mais confiáveis para decisões
Quando os dados fiscais estão organizados, a empresa consegue avaliar com maior precisão os efeitos dos tributos sobre custos, receitas e margens.
A integração com a contabilidade e a controladoria permite aprofundar análises por unidade produtiva, cultura ou atividade.
Essa integração também está relacionada à controladoria para o agronegócio, que utiliza informações financeiras, contábeis e operacionais para acompanhar resultados, analisar custos e orientar decisões empresariais.
Estrutura para expansão empresarial
Uma empresa que pretende abrir novas unidades, ampliar a produção ou trabalhar com diferentes mercados precisa de processos capazes de acompanhar esse crescimento.
O BPO fiscal pode contribuir para estabelecer padrões sem desconsiderar as particularidades de cada estabelecimento.
Quando vale a pena contratar BPO fiscal para uma empresa rural?
A contratação tende a fazer mais sentido quando a complexidade da operação supera a capacidade de controle dos processos existentes.
Alguns sinais merecem atenção: atrasos frequentes no fechamento fiscal, grande volume de documentos, divergências recorrentes, dificuldade para acompanhar mudanças tributárias e dependência excessiva de poucos profissionais.
Também pode ser indicado avaliar a terceirização antes de ampliar operações para outros estados ou implementar um novo sistema de gestão.
Entretanto, uma empresa com baixo volume de movimentações e processos simples pode não precisar de um BPO fiscal completo.
Nesses casos, uma assessoria especializada ou a terceirização de atividades específicas pode atender melhor às necessidades.
Como avaliar uma proposta de BPO fiscal?
Antes da contratação, convém examinar a experiência técnica do prestador com operações rurais e solicitar uma definição clara do escopo.
A proposta deve esclarecer quais obrigações serão executadas, como ocorrerá a integração dos sistemas, quem validará as informações e quais relatórios serão disponibilizados.
Também é recomendável avaliar controles de acesso, proteção de dados, rastreabilidade das alterações e procedimentos para situações de contingência.
O menor preço mensal não representa necessariamente a solução mais econômica. A qualidade das informações, a capacidade de atendimento e a prevenção de falhas também precisam entrar na avaliação.
Perguntas frequentes sobre BPO fiscal para empresas rurais em Campinas
1. Qual é a diferença entre BPO fiscal e contabilidade tradicional?
O BPO fiscal concentra-se na execução e no controle estruturado das rotinas tributárias, incluindo documentos, apurações e obrigações acessórias.
A contabilidade possui abrangência maior, envolvendo registros patrimoniais, demonstrações financeiras e outras responsabilidades. Os serviços podem ser integrados.
2. Pequenas empresas rurais podem contratar BPO fiscal?
Sim. A contratação não é exclusiva de grandes empresas. O escopo pode ser ajustado ao volume de documentos e à complexidade tributária. Antes de contratar, é recomendável comparar os custos e benefícios com outras modalidades de assessoria fiscal.
3. O BPO fiscal ajuda a reduzir impostos no agronegócio?
Pode contribuir para identificar recolhimentos incorretos, créditos permitidos e oportunidades de adequação tributária. Entretanto, a redução de impostos não é automática e depende do enquadramento, das operações realizadas e da legislação aplicável.
4. O BPO fiscal substitui o departamento financeiro?
Não necessariamente. O BPO fiscal concentra-se nas rotinas tributárias, enquanto o BPO financeiro pode envolver contas a pagar, contas a receber, conciliação bancária e fluxo de caixa. Os dois serviços podem trabalhar de forma integrada.
5. Empresas rurais com filiais precisam de BPO fiscal?
Não existe obrigatoriedade geral de contratar esse serviço. Porém, empresas com múltiplos estabelecimentos podem se beneficiar da padronização de procedimentos, da conferência centralizada e da análise das particularidades fiscais de cada unidade.
6. Quanto custa contratar BPO fiscal para empresas rurais em Campinas?
O valor depende do volume mensal de documentos, número de estabelecimentos, complexidade tributária, sistemas utilizados e atividades contratadas. Uma proposta adequada deve partir de um diagnóstico da operação, evitando preços baseados apenas no faturamento.
Como organizar a gestão fiscal rural para crescer com mais segurança?
O BPO fiscal não deve ser tratado apenas como uma alternativa para transferir tarefas administrativas.
Seu principal valor está na organização de processos, na qualidade dos registros e na capacidade de acompanhar a complexidade tributária das operações rurais.
Para empresas do agronegócio em Campinas, a implementação adequada passa por três decisões: identificar os riscos existentes, definir quais atividades precisam de apoio especializado e estabelecer mecanismos de controle sobre a execução.
Quando esses elementos são bem estruturados, a terceirização pode reduzir retrabalho, melhorar o cumprimento das obrigações e fornecer informações mais consistentes para a gestão.
Com a Reforma Tributária em andamento, a revisão de cadastros, sistemas e procedimentos também passa a integrar o planejamento operacional das empresas rurais.
O resultado esperado é uma estrutura fiscal capaz de acompanhar o desenvolvimento do negócio sem comprometer a confiabilidade das informações.
Estruture a operação fiscal da sua empresa rural com a Tok Contábil
Se sua empresa enfrenta dificuldades para conferir documentos, controlar obrigações fiscais ou acompanhar mudanças tributárias, vale avaliar se os processos existentes estão preparados para o volume e a complexidade das operações.
A Tok Contábil oferece soluções de BPO fiscal, gestão contábil, auditoria tributária empresarial, controladoria digital e outsourcing, voltadas à organização de rotinas, conformidade tributária e qualidade das informações gerenciais.
Para empresas rurais, essas soluções podem apoiar a revisão dos procedimentos fiscais, a padronização de registros, a integração de informações e a identificação de pontos que exigem maior controle.
Com uma abordagem alinhada à estrutura de cada negócio, é possível avaliar as demandas operacionais, identificar oportunidades de melhoria e definir quais atividades podem ser conduzidas por uma equipe especializada.
Converse com a equipe da Tok Contábil e solicite uma análise das necessidades fiscais da sua empresa rural. Entenda como estruturar processos mais eficientes, fortalecer o controle tributário e preparar sua operação para as próximas mudanças na legislação.