Uma operação rural pode produzir bons resultados no campo e, ainda assim, perder margem por falhas tributárias. Notas fiscais emitidas com dados incorretos, despesas sem documentação, créditos de ICMS aproveitados sem fundamento e divergências entre produção, estoque e faturamento estão entre os problemas que aumentam a exposição a autuações.
A complexidade cresce porque o agronegócio reúne regras federais, estaduais, previdenciárias e trabalhistas. O tratamento também muda conforme o produtor atua como pessoa física ou jurídica, o tipo de atividade, a localização dos imóveis, o destino da produção e os benefícios fiscais aplicáveis.
Além disso, a fiscalização utiliza cruzamentos eletrônicos para comparar notas fiscais, movimentações financeiras, declarações, folha de pagamento e informações prestadas por compradores, cooperativas e outros integrantes da cadeia. Por isso, saber como identificar riscos fiscais no agronegócio antes de uma fiscalização é parte essencial da proteção do negócio.
Neste artigo, você entenderá como estruturar controles preventivos, quais obrigações merecem maior atenção e como reduzir riscos fiscais sem comprometer a eficiência da operação rural.
O que é compliance fiscal no agronegócio?
Compliance fiscal no agronegócio é o conjunto de controles, procedimentos e responsabilidades adotado para que produtores e empresas rurais cumpram corretamente a legislação tributária. Ele envolve cadastros, emissão de documentos fiscais, escrituração, cálculo de tributos, obrigações acessórias e guarda de documentos.
Sua finalidade é identificar inconsistências antes da fiscalização, reduzir contingências e sustentar decisões tributárias com dados e documentos confiáveis. Na prática, funciona como uma rotina permanente de prevenção, conferência e correção.
Por que as operações rurais apresentam riscos fiscais específicos?
A atividade rural possui características que não aparecem com a mesma intensidade em outros setores. Há sazonalidade de receitas, ciclos produtivos longos, estoques sujeitos a perdas, operações em diferentes propriedades, vendas futuras, contratos de parceria e movimentações entre estabelecimentos.
Uma mesma organização pode manter lavouras em vários estados, possuir pessoa física e pessoa jurídica no mesmo grupo econômico, comprar insumos com tratamentos tributários específicos e comercializar a produção no mercado interno ou externo.
Essa estrutura exige uma visão integrada. Não basta conferir o valor do imposto no final do mês. É necessário verificar a origem de cada operação, a titularidade dos bens, o fluxo físico da produção e a correspondência entre contratos, notas fiscais, pagamentos e registros contábeis.
Pessoa física e pessoa jurídica não seguem as mesmas regras
Um dos primeiros pontos do programa de conformidade é definir quem explora efetivamente a atividade rural.
O produtor pessoa física normalmente apura o resultado da atividade rural conforme as regras do Imposto de Renda e pode estar sujeito ao Livro Caixa Digital do Produtor Rural. A pessoa jurídica deve observar o regime tributário escolhido, como Lucro Real, Lucro Presumido ou, quando permitido, Simples Nacional, além das respectivas escriturações contábeis e fiscais.
A escolha não deve ser baseada apenas em uma comparação superficial de alíquotas. Uma análise de contabilidade para propriedades rurais deve considerar faturamento, folha de pagamento, investimentos, contratos, sucessão, riscos operacionais e planos de expansão.
Misturar receitas, custos, contas bancárias ou ativos dessas estruturas pode provocar:
- dedução indevida de despesas;
- omissão de receitas;
- inconsistência patrimonial;
- aproveitamento irregular de créditos;
- dificuldade para demonstrar quem realizou a operação;
- problemas na distribuição de resultados.
O cruzamento eletrônico amplia a exposição fiscal
A Receita Federal e as administrações tributárias estaduais recebem informações de diferentes fontes. Uma venda pode aparecer na nota fiscal, no registro do comprador, na movimentação bancária, na EFD-Reinf e na declaração do próprio produtor.
A Receita Federal já identificou, em suas ações de conformidade da atividade rural, problemas como falta de entrega da DIRPF ou do LCDPR, rendimentos de arrendamento omitidos ou tributados incorretamente e despesas pessoais deduzidas como custos da produção. As orientações constam no material oficial sobre Imposto de Renda da atividade rural.
Quando os controles são fragmentados, uma informação pode estar correta isoladamente e incompatível com as demais bases. Por isso, a conciliação precisa acontecer antes do envio das declarações, e não somente depois do recebimento de uma notificação.
Como o compliance fiscal no agronegócio funciona na prática?
A implantação deve transformar exigências legais em rotinas verificáveis. Um processo eficiente pode ser organizado nas seguintes etapas:
- Mapeamento da estrutura da operação
Identifique pessoas físicas e jurídicas envolvidas, propriedades, inscrições estaduais, CAEPFs, atividades econômicas, estabelecimentos, contratos e contas bancárias utilizados na produção. - Levantamento das operações rurais
Relacione compra de insumos, aquisição de máquinas, venda de produção, exportações, transferências, armazenagem, beneficiamento, arrendamentos, parcerias e prestação de serviços. - Construção da matriz tributária
A matriz deve indicar o tratamento de cada operação: tributos incidentes, benefícios, retenções, documentos exigidos, códigos fiscais, prazos e responsáveis. - Padronização da emissão e da entrada de notas fiscais
Natureza da operação, CFOP, NCM, CST ou CSOSN, unidade de medida, quantidade e dados do destinatário devem ser conferidos antes da autorização ou escrituração. - Conciliação entre documentos e movimentação real
Compare notas emitidas, pesagens, romaneios, contratos, estoques, extratos bancários e registros contábeis. Diferenças precisam ter causa identificada e documentação de suporte. - Revisão das obrigações acessórias
Os dados do LCDPR, EFD-Reinf, eSocial, DCTFWeb, escriturações do SPED e declarações estaduais devem ser cruzados antes da transmissão. - Monitoramento e correção
O responsável pelo compliance deve manter calendário de vencimentos, indicadores de inconformidade e plano de ação para corrigir falhas recorrentes.
Exemplo de controle preventivo em uma propriedade rural
Considere um produtor que compra fertilizantes, transfere parte dos insumos entre propriedades e vende grãos para uma cooperativa.
O controle não termina na contabilização das notas. É necessário verificar se a transferência foi documentada conforme a legislação estadual, se a quantidade aplicada é compatível com a área cultivada, se o estoque remanescente está registrado e se a receita informada pelo comprador coincide com a escrituração do produtor.
Se houver diferença, ela pode decorrer de quebra técnica, armazenagem, classificação do produto, devolução, bonificação ou erro de lançamento. O compliance precisa distinguir uma variação operacional legítima de uma inconsistência tributária.
Aspectos técnicos e fiscais que exigem maior atenção
Nota Fiscal Eletrônica do produtor rural
O Ajuste SINIEF 10/2022, com alterações posteriores, estabeleceu a substituição da Nota Fiscal modelo 4 pela NF-e ou NFC-e para produtores rurais. O cronograma e as condições devem ser analisados de acordo com a operação e a unidade federada, pois os estados podem disciplinar procedimentos específicos.
As regras nacionais e suas atualizações podem ser consultadas no Ajuste SINIEF 10/2022 do Conselho Nacional de Política Fazendária.
Entre os pontos que devem ser conferidos estão:
- credenciamento perante a Secretaria da Fazenda;
- certificado ou solução de assinatura aplicável;
- identificação do imóvel e da inscrição estadual;
- CFOP correspondente à operação;
- classificação fiscal do produto;
- quantidade e unidade comercial;
- informações sobre transporte;
- procedimentos de contingência em caso de indisponibilidade do sistema.
Emitir a nota não garante conformidade. Os dados precisam representar corretamente a operação física e contratual realizada.
LCDPR e comprovação de receitas e despesas
O Livro Caixa Digital do Produtor Rural registra receitas, despesas de custeio, investimentos e demais valores relacionados à atividade rural exercida por pessoa física.
A obrigatoriedade depende do limite de receita bruta previsto na legislação. Mesmo quando não houver obrigação de entrega, a escrituração organizada é relevante para sustentar a apuração do resultado e demonstrar a origem das informações declaradas.
O valor lançado deve possuir documento idôneo e vínculo com a atividade. A simples existência de uma nota em nome do produtor não transforma uma despesa pessoal em gasto rural dedutível. O leiaute, o manual de preenchimento e as normas aplicáveis estão disponíveis na página do LCDPR da Receita Federal.
CAEPF, folha rural e eSocial
O Cadastro das Atividades Econômicas das Pessoas Físicas identifica a atividade exercida pelo contribuinte. De acordo com o serviço oficial do Governo Federal, deve existir uma inscrição para cada estabelecimento urbano ou rural em que a pessoa física desenvolva sua atividade econômica.
A inscrição e a atualização cadastral podem ser realizadas pelos canais oficiais do Cadastro das Atividades Econômicas das Pessoas Físicas.
Quando há empregados, o controle deve abranger admissões, remunerações, jornadas, eventos de saúde e segurança, desligamentos e recolhimentos previdenciários.
Falhas cadastrais ou divergências entre CAEPF, lotação tributária e informações trabalhistas podem gerar cálculo incorreto, bloqueios operacionais e necessidade de retificação.
Comercialização da produção e EFD-Reinf
A EFD-Reinf complementa o eSocial e recebe, entre outras informações, dados relacionados à comercialização e à aquisição de produção rural.
O tratamento depende de quem vende, de quem compra, do tipo de produção, do destino e da opção previdenciária. A escolha errada do indicador de comercialização pode alterar a apuração das contribuições e provocar divergências na DCTFWeb.
A Receita Federal mantém uma área de orientações sobre a EFD-Reinf, com respostas específicas para produtores rurais, adquirentes e agroindústrias.
ICMS, diferimento e créditos fiscais
O ICMS exige análise da legislação de cada estado. Produtos, insumos e operações podem receber isenção, redução de base de cálculo, diferimento, suspensão ou outro tratamento específico.
O diferimento, por exemplo, não significa necessariamente que o imposto deixou de existir. Em muitos casos, o recolhimento é transferido para uma etapa posterior da cadeia.
O aproveitamento de créditos também depende de requisitos materiais e documentais. A análise dos créditos de ICMS para produtores rurais deve considerar a classificação do insumo, sua utilização, a tributação da saída e as regras da unidade federada.
Antes de registrar um crédito, é necessário confirmar:
- se o item gera direito ao crédito;
- se foi utilizado na atividade tributada;
- se o documento fiscal é válido;
- se o imposto foi destacado corretamente;
- se existe vedação ou estorno obrigatório;
- se o prazo de aproveitamento foi observado.
Reforma Tributária e adequação dos controles rurais
A Emenda Constitucional 132/2023 e a Lei Complementar 214/2025 instituíram o novo sistema de tributação do consumo, com IBS, CBS e Imposto Seletivo.
A legislação prevê tratamento específico para produtores rurais e produtores integrados, inclusive regras relacionadas ao limite anual de receita, à opção pelo regime regular e ao crédito presumido concedido ao adquirente em determinadas situações.
As normas gerais estão previstas na Lei Complementar nº 214/2025, que deve ser analisada em conjunto com a regulamentação e os atos operacionais posteriores.
Para o compliance rural, a transição exige revisão de cadastros, contratos, documentos fiscais, formação de preços, créditos e sistemas. A adequação não deve ficar restrita ao departamento contábil, pois compras, vendas, tecnologia e gestão financeira também serão afetadas.
Uma avaliação antecipada dos impactos da Reforma Tributária no agronegócio ajuda a identificar quais processos precisam ser ajustados e como as novas regras podem interferir no caixa e na rentabilidade.
Quais controles fiscais devem ser adotados no agronegócio?
A tabela a seguir reúne os principais controles que devem integrar uma política de conformidade fiscal rural:
| Área de controle | O que deve ser conferido | Risco prevenido |
| Cadastros | CPF, CNPJ, CAEPF, inscrição estadual, imóveis e atividades | Obrigações vinculadas ao contribuinte ou estabelecimento errado |
| Documentos fiscais | CFOP, NCM, tributação, quantidade, origem e destino | Rejeições, imposto incorreto e autuações |
| Receitas | Notas, contratos, extratos, informes de compradores e cooperativas | Omissão ou duplicidade de faturamento |
| Custos e investimentos | Titularidade, vínculo com a atividade e comprovantes de pagamento | Dedução indevida e perda de créditos |
| Estoques | Entradas, produção, consumo, perdas, transferências e vendas | Diferenças entre fluxo físico e escrituração |
| Folha rural | Admissões, lotações, remuneração, eSocial e recolhimentos | Passivos trabalhistas e previdenciários |
| Obrigações acessórias | Conciliação entre LCDPR, EFD-Reinf, eSocial, DCTFWeb e SPED | Divergências nos cruzamentos eletrônicos |
| Benefícios fiscais | Fundamento legal, vigência, condições e documentos | Uso indevido de incentivo ou perda de economia lícita |
Principais erros no compliance fiscal das operações rurais
1. Misturar movimentações pessoais e rurais
Usar a mesma conta bancária para gastos familiares e despesas da produção dificulta a comprovação dos lançamentos e pode levar à dedução de valores indevidos.
Como evitar: separar contas, cartões, documentos e centros de custo da atividade rural.
2. Registrar despesas sem vínculo comprovado
Despesas com veículos, combustíveis, viagens ou imóveis não são automaticamente dedutíveis. É necessário demonstrar sua relação com a produção.
Como evitar: manter nota fiscal, comprovante de pagamento, identificação do bem e justificativa operacional.
3. Emitir notas fiscais com enquadramento incorreto
Erros de CFOP, NCM, destinatário ou tratamento do ICMS podem gerar recolhimento a menor, perda de benefício e inconsistência no estoque.
Como evitar: padronizar as operações e bloquear emissões fora da matriz fiscal sem aprovação técnica.
4. Não conciliar produção, estoque e faturamento
Uma produção estimada incompatível com as vendas ou com o consumo de insumos pode despertar questionamentos fiscais.
Como evitar: integrar controles agronômicos, pesagens, armazenagem, notas fiscais e contabilidade.
5. Aplicar benefícios fiscais sem validar as condições
Um incentivo pode depender do produto, do destino, do estado, da finalidade da operação ou do cumprimento de requisitos documentais.
Como evitar: registrar o fundamento legal, a vigência e as evidências que autorizam sua aplicação.
6. Corrigir erros somente no fechamento anual
Quando a inconsistência é descoberta meses depois, pode ter contaminado diversas declarações e períodos de apuração.
Como evitar: executar conciliações mensais e revisões mais amplas ao final de cada safra.
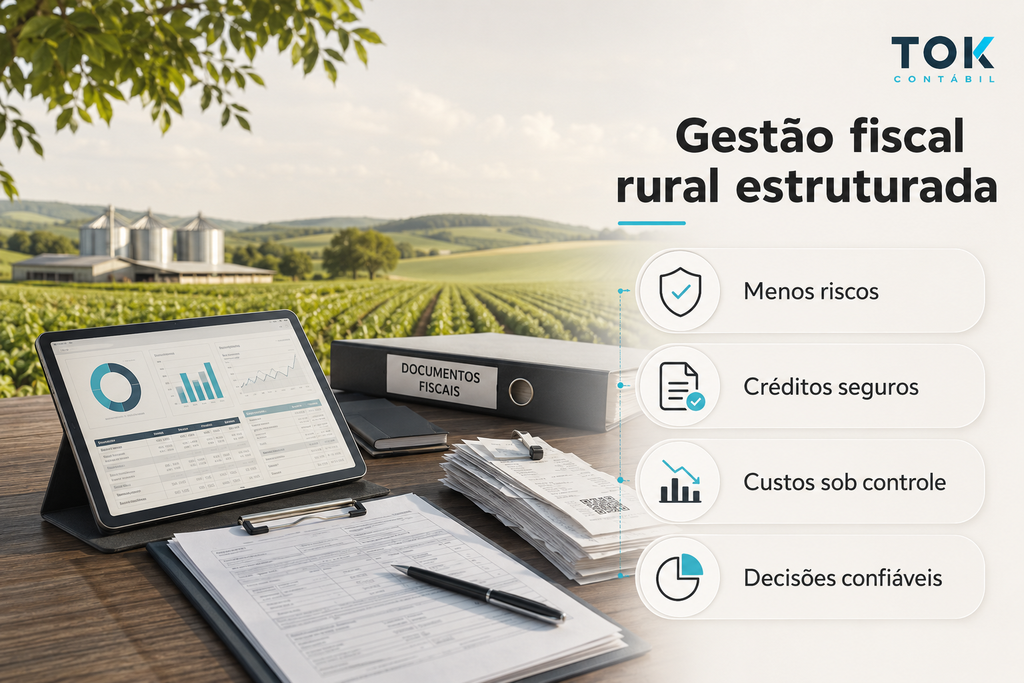
Quais são os benefícios de uma gestão fiscal rural estruturada?
A aplicação correta do compliance produz ganhos que vão além da prevenção de multas. Entre os principais resultados estão:
- redução de recolhimentos indevidos e retrabalho;
- aproveitamento seguro de créditos e incentivos;
- menor exposição a autuações;
- documentação mais consistente para financiamentos;
- visão confiável dos custos por cultura, propriedade ou safra;
- melhoria da formação de preços;
- maior controle sobre margens e fluxo de caixa;
- preparação para expansão, sucessão ou entrada de investidores;
- adaptação mais organizada à Reforma Tributária;
- decisões baseadas no resultado real da atividade.
A conformidade também melhora a qualidade da gestão. Quando documentos, estoques e movimentações financeiras estão conciliados, o produtor consegue distinguir rentabilidade operacional de efeitos tributários e financeiros.
Perguntas frequentes sobre compliance fiscal no agronegócio
1.O compliance fiscal é necessário para pequenos produtores?
Sim. O porte pode alterar algumas obrigações, mas não elimina a necessidade de documentar receitas, despesas e operações. Um processo proporcional ao tamanho da atividade ajuda a evitar erros e preparar o crescimento.
2.O produtor rural pessoa física precisa manter a contabilidade?
A obrigação depende do enquadramento e da legislação aplicável. Mesmo quando não há exigência de escrituração contábil completa, é necessário manter controles e documentos capazes de sustentar a apuração fiscal e patrimonial.
3.Quem está obrigado a entregar o LCDPR?
A obrigação alcança o produtor rural pessoa física cuja receita bruta total da atividade supere o limite estabelecido pela legislação para o respectivo ano-calendário. A análise deve considerar todas as unidades rurais exploradas pelo contribuinte.
4.Todo insumo agrícola gera crédito de ICMS?
Não. O direito depende da legislação estadual, do tipo de item, da destinação, do documento fiscal e da operação de saída. O crédito deve ser analisado antes do registro.
5.Com que frequência os controles fiscais devem ser revisados?
Notas, tributos e obrigações devem ser conferidos mensalmente. Estoques, contratos e indicadores podem exigir revisão por safra, enquanto uma auditoria mais abrangente deve ocorrer periodicamente ou diante de mudanças relevantes.
6.Compliance fiscal e planejamento tributário são a mesma coisa?
Não. O compliance busca cumprir corretamente as regras aplicáveis. O planejamento tributário avalia alternativas legais para organizar a operação e reduzir a carga fiscal. O planejamento somente é sustentável quando os controles de conformidade funcionam.
Como proteger a operação rural e melhorar a tomada de decisão?
O compliance fiscal no agronegócio começa pelo conhecimento da estrutura real da atividade. Titularidade das propriedades, contratos, cadastros, documentos, estoques, folha e movimentações financeiras precisam formar um conjunto coerente.
Na prática, a redução de riscos depende de quatro pilares: uma matriz tributária atualizada, documentos que representem corretamente cada operação, conciliações frequentes e responsabilidades claramente definidas.
Esses controles permitem identificar erros antes que se transformem em passivos, utilizar benefícios com segurança e produzir informações confiáveis para avaliar custos, margens e investimentos.
Estruture o compliance fiscal da sua operação com a TOK CONTÁBIL
A TOK CONTÁBIL atua com gestão do agronegócio, auditoria tributária, BPO fiscal, controladoria e organização financeira. Esse suporte permite revisar operações, mapear exposições, estruturar rotinas fiscais e integrar os números da produção à gestão do negócio.
Se a sua operação rural apresenta diferenças entre notas fiscais, estoques, declarações e resultados financeiros, converse com a equipe da TOK CONTÁBIL. Uma avaliação técnica pode mostrar onde estão os riscos, quais controles precisam ser corrigidos e como construir uma gestão tributária mais segura para as próximas safras.